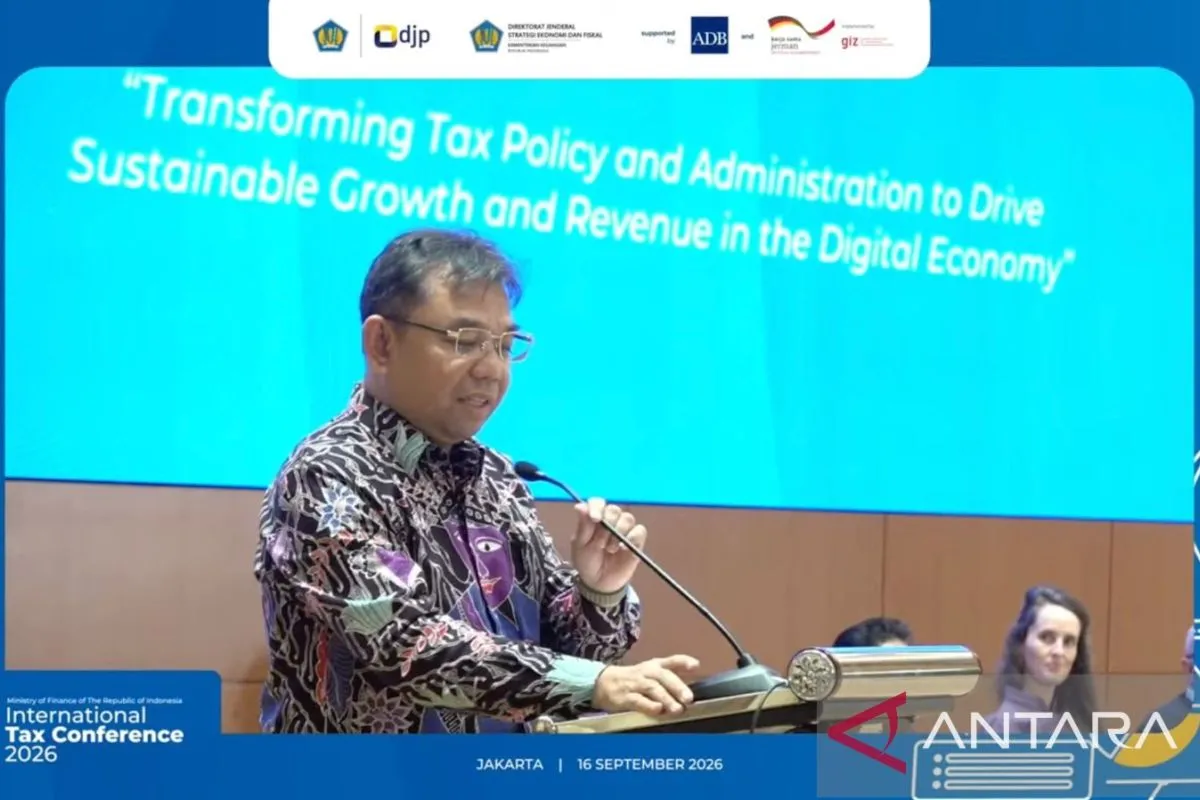
Kementerian Keuangan (Kemenkeu) menyebutkan empat pilar atau prinsip utama dalam merancang kebijakan insentif pajak yakni keselarasan internasional; relevansi strategis; ketepatan waktu (timely) dan sasaran (targeted) serta bersifat sementara (temporary), dan evaluasi secara berkelanjutan.
“Bagaimana cara terbaik memberikan insentif kepada perekonomian, setidaknya ada empat hal yang menurut kami dapat menjadi pilar utama kebijakan insentif pajak yang baik,” kata Staf Ahli Menteri Keuangan Bidang Perpajakan Yon Arsal dalam International Tax Conference 2026 di Jakarta, Rabu.
Lebih lanjut, pada pilar pertama, Yon menekankan pentingnya keselarasan kebijakan insentif pajak dengan perkembangan aturan perpajakan global, termasuk Global Minimum Tax (GMT).
Penerapan GMT dengan tarif efektif minimum sebesar 15 persen berdampak terhadap penggunaan skema tax holiday dan tax allowance tradisional dalam kondisi tertentu. Karena itu, ujar dia, Indonesia perlu mengeksplorasi skema insentif alternatif yang sesuai dengan ketentuan GMT.
“Ada beberapa mekanisme alternatif yang lebih sesuai dengan aturan GMT saat ini, seperti cash grant (hibah tunai), tax credit (kredit pajak), maupun skema lain yang dirancang secara khusus sesuai kebutuhan,” kata Yon.
Pada pilar kedua, Yon menekankan pentingnya relevansi strategis insentif pajak dengan perkembangan struktur bisnis dan ekonomi, termasuk pertumbuhan ekonomi digital.
Ia mengingatkan bahwa Indonesia saat ini masih banyak menggunakan skema insentif tradisional, terutama tax holiday misalnya untuk sektor manufaktur.
Sementara itu, sejumlah negara seperti Malaysia, Thailand, dan Vietnam semakin mengarahkan insentif kepada sektor digital, elektronik, dan energi terbarukan.
Karena itu, menurutnya, Indonesia perlu mengantisipasi perubahan struktur industri agar kebijakan insentif pajak tetap selaras dengan perkembangan ekonomi di masa depan.
Selanjutnya, pilar ketiga menekankan bahwa pemberian insentif harus memenuhi prinsip tepat waktu, tepat sasaran, dan bersifat sementara atau time-bound.
Yon mengatakan, program Pemulihan Ekonomi Nasional (PEN) selama pandemi COVID-19 menjadi salah satu contoh penerapan prinsip tersebut. Pemerintah kala itu memberikan berbagai insentif untuk menjaga daya beli masyarakat dan mempertahankan aktivitas ekonomi.
Insentif tersebut antara lain diberikan bagi UMKM untuk menjaga kelangsungan usaha dan daya beli, serta insentif lanjutan lainnya.
Selain tepat sasaran dan tepat waktu, menurut Yon, insentif dalam program tersebut juga bersifat sementara karena dirancang berakhir pada 2022.
“Pengalaman Indonesia selama COVID-19 melalui program PEN ini mencerminkan penerapan prinsip tepat waktu, tepat sasaran, dan bersifat sementara dalam implementasi insentif pajak,” kata Yon.
Sementara itu, pilar keempat menekankan pentingnya evaluasi insentif pajak secara berkelanjutan.
Yon mengatakan, Kemenkeu sendiri melakukan evaluasi secara terkoordinasi dengan melibatkan Direktorat Jenderal Pajak (DJP), Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF), dan Inspektorat Jenderal (Itjen), serta bersinergi dengan Badan Pemeriksa Keuangan (BPK).
“Masih menjadi pekerjaan rumah bagi Indonesia, yaitu memastikan bahwa penerapan insentif pajak berpegang pada prinsip-prinsip utama. Pertama, memastikan bahwa insentif diberikan secara tepat waktu, memiliki batas waktu yang jelas, dan tepat sasaran. Kedua, terus melakukan perbaikan dan evaluasi terhadap seluruh insentif yang telah diberikan,” kata Yon.
Sumber : antaranews.com
 WA only
Leave a Reply