Pemerintah berkomitmen untuk tetap menggulirkan insentif fiskal pada 2027 untuk salah satunya menarik minat investasi. Nilai yang dianggarkan kian ‘royal’ meski diakui ikut menggerus rasio penerimaan perpajakan terhadap PDB (tax ratio) hingga minim dari segi serapan.
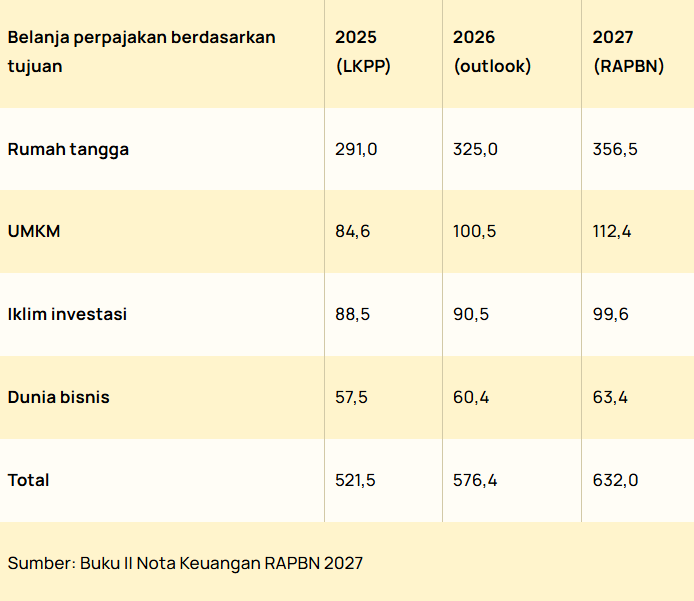
Dalam Rancangan Anggaran Pendapatan dan Belanja Negara (RAPBN) 2027, pemerintah berencana mengalokasikan insentif perpajakan sebesar Rp632 triliun atau setara 2,26% terhadap PDB. Nilainya meningkat dari proyeksi (outlook) yang akan dibelanjakan sepanjang 2026 yaitu Rp576,4 triliun atau 2,24% terhadap PDB.
Alokasi untuk setiap penerima manfaat insentif perpajakan ini tidak banyak berubah dari tahun-tahun sebelumnya. Rumah tangga masih menjadi penerimaan manfaat insentif paling besar di 2027 yakni Rp335,2 triliun atau 56,4% dari keseluruhan alokasi.
Di sisi lain, alokasi insentif untuk iklim investasi tercatat sebesar Rp99,6 triliun atau 15,8%. Insentif yang ditujukan untuk menarik minat investasi ini naik Rp9,1 triliun dari outlook realisasi 2026 Rp90,5 triliun.
Adapun dari segi sektoral, industri manufaktur diharapkan menadah paling banyak manfaat belanja perpajakan ini yaitu Rp166,1 triliun. Sektor terbesar selanjutnya yakni pertanian Rp70,7 triliun, perdagangan Rp66,5 triliun serta jasa keuangan dan asuransi Rp58,5 triliun.
Pada acara Antara Business Forum yang diselenggarakan Rabu (23/9/2026), Menteri Keuangan Suahasil Nazara mengatakan bahwa belanja perpajakan menjadi salah satu instrumen fiskal untuk mendorong geliat dunia usaha hingga investasi.
Apalagi, pemerintah memiliki target tinggi yang harus dipenuhi pada 2027 yakni pertumbuhan ekonomi sebesar 6% (YoY). Salah satu komponen PDB yang harus dipacu adalah investasi, atau pembentukan modal tetap bruto (PMTB), dengan target pertumbuhan 7% (YoY).
Suahasil menyebut APBN tahun ini yang diproyeksikan Rp3.942,4 triliun dan tahun depan tembus Rp4.106,3 triliun harus menyasar ke berbagai titik yang bermanfaat untuk ekonomi. Hal itu kendati diakui bahwa pembebasan, pengurangan maupun tarif khusus perpajakan yang diberikan otoritas fiskal turut memengaruhi kinerja tax ratio.
Dia mencontohkan, belanja perpajakan 2026 diproyeksikan terealisasi Rp576,4 triliun atau 2,24% terhadap PDB. Apabila pajak-pajak tersebut dipungut, maka seharusnya tax ratio Indonesia sudah mencapai sekitar 12% terhadap PDB.
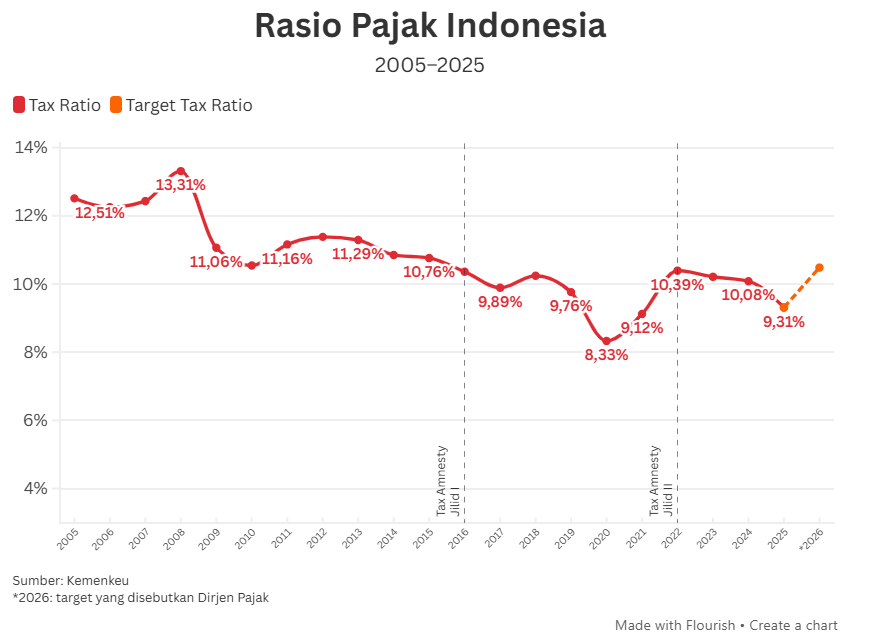
“Kalau tax ratio kita sekarang adalah 10,1% terhadap PDB, berarti sebenarnya dengan insentif yang ada tidak dipungut, berarti sebenarnya tax ratio kita itu sekitar 12,3%. Kalau begitu penerimaan negaranya berkurang dong? Betul. Tetapi uangnya tidak hilang karena insentif pajak itu beredar di tengah-tengah perekonomian kita,” jelasnya pada forum tersebut, dikutip pada Senin (28/9/2026).
Adapun tax ratio Indonesia pada 2025 lalu hanya 9,31% terhadap PDB. Pada 2027, pemerintah menargetkan pendapatan perpajakan Rp2.912 triliun dengan tax ratio lebih dari 10% terhadap PDB.
Kendati menggerus tax ratio, Suahasil menyebut pajak yang tidak dipungut ini menjadi likuiditas yang beredar di perekonomian. Harapannya, likuiditas ini memperkuat konsumsi serta investasi.
Sejalan dengan hal tersebut, mantan Kepala Badan Kebijakan Fiskal (BKF) ini menyebut pihaknya juga tengah mengkaji insentif pajak pengganti pengurangan Pajak Penghasilan (PPh) Badan. Hal ini dalam rangka mengikuti komitmen global yakni Pajak Minimum Global alias Global Minimum Tax (GMT).
Aturan dalam proses revisi ini yaitu Peraturan Menteri Keuangan (PMK) No.69/2024 tentang Pemberian Fasilitas Pengurangan Pajak Penghasilan Badan yang sudah berakhir 31 Desember 2025 lalu. Skema insentif baru yang akan diberikan pemerintah bakal mengacu kepada GMT, di mana Indonesia juga sudah mulai ikut menerapkan sebagaimana PMK No.136/2024.
Menurut Suahasil, Indonesia tidak akan melepaskan hak pemajakan negara yurisdiksi sebesar 15% terhadap korporasi global dengan omzet sedikitnya 750 juta euro setahun.
“Indonesia punya hak pemajakan, negara investasi asal punya hak pemajakan. Kalau Indonesia tidak mengambil itu, maka negara asalnya boleh ngambil. Lebih baik kami ambil,” katanya usai acara tersebut.
Suahasil masih enggan membocorkan skema insentif apa yang akan menggantikan tax holiday. Namun, dalam pemberitaan Bisnis sebelumnnya, pemerintah juga diketahui mempertimbangkan opsi Qualified Refundale Tax Credit (QRTC) atau bentuk lain yang kompatibel dengan Pilar 2 OECD/G20 pada sekitar April 2026 lalu.
QRTC merupakan kredit pajak yang refundable atau dapat dikembalikan dalam jangka waktu tertentu atau transferable (dapat dialihkan), dan dalam kerangka Global Anti-Base Erosion Rules diperlakukan sebagai income alih-alih pajak yang ditanggung.
Dengan demikian, QRTC berbeda dengan tax holiday atau tax allowance yang prinsipnya menurunkan tarif efektif pajak. Kredit pajak yang dapat dikembalikan ini dibayarkan dalam jangka waktu empat tahun sejak tanggal entitas konstituen memenuhi syarat untuk menerima kredit tersebut.
Contoh umumnya adalah kredit pajak untuk penelitian dan pengembangan. Hanya saja, ketika dikonfirmasi ulang, Suahasil tidak mengonfirmasi apabila kredit pajak menjadi satu-satunya opsi yang dipertimbangkan. Dia menyebut terdapat beberapa insentif perpajakan yang juga sedang dipertimbangkan.
“Skema barunya macam-macam, berbagai macam yang kami desain. Nanti sambil jalan, bukan one-on-one dalam pengertian GMT dilakukan, lalu gantinya ini. Banyak insentif yang kami berikan, pembebasan bea masuk untuk produk-produk tertentu, pembebasan pajak untuk jenis barang-barang tertentu, untuk transaksi, dan seterusnya. Jadi kami lakukan terus sesuai international commitment,” kata mantan Kepala Badan Kebijakan Fiskal ini.
Insentif Royal Minim Serapan
Insentif fiskal yang rencananya diberikan pemerintah pun tak berhenti di situ saja. Meski tengah mengkaji ulang tax holiday, Kemenko Perekonomian justru tengah mengkaji salah satunya pembebasan PPh maupun Pajak Pertambahan Nilai (PPN) jasa outsourcing untuk industri tekstil dan produk tekstil (TPT).
Rencana kebijakan ini merupakan arahan dari Presiden Prabowo Subianto terhadap sektor padat karya tersebut. Apalagi, Menko Perekonomian Airlangga Hartarto turut menungkapkan bahwa kegiatan perekonomian dari industri tersebut menyumbang 0,97% terhadap PDB, menyerap 4 juta tenaga kerja, serta menghasilkan ekspor senilai US$12 miliar.
Ada lima arah penguatan sektor tersebut. Salah satunya yakni peluang pembebasan peluang pembebasan Pajak Penghasilan (PPh) Badan atau tax holiday, evaluasi PPN bagi industri TPT berorientasi ekspor, serta penguatan peran Danantara, perbankan, reinvestasi maupun modal kerja.
“Bapak Presiden juga meminta agar terkait dengan PPN terutama untuk alih daya [outsourcing] itu diberikan kebijakan khusus, dan juga Bapak Presiden meminta agar restitusi di sektor ini bisa segera diselesaikan,” terangnya pada forum yang sama.
Saat dimintai penjelasan lebih lanjut, Airlangga menyebut fasilitas keringanan PPN yang tengah dikaji mencakup pembebasan. Fasilitas ini diberikan untuk kegiatan outsourcing industri tekstil, mengingat adanya perbedaan volume produksi secara musiman khususnya bagi industri berorientasi ekspor.
“Industri tekstil kan mempunyai siklus yang tidak sama, karena mereka yang berorientasi ekspor itu ada pesanan winter, summer, autumn, fall. Itu biasanya volumenya tidak sama, sehingga pada saat volume tidak sama ada outsourcing. Pada saat dia berproses sebagian outsourcing, itu lagi dibahas supaya PPN-nya mendapatkan fasilitas. Salah satunya [pembebasan],” jelas Airlangga.
Airlangga juga akan berkoordinasi dengan Kementerian Keuangan untuk mempercepat pencairan pengembalian kelebihan pembayaran pajak atau restitusi pajak.
Menurut mantan Menteri Perindustrian ini, industri tekstil yang berorientasi ekspor biasanya mengajukan restitusi atas PPN yang dibayarkan ke negara. Presiden Prabowo disebut meminta agar proses pencairan restitusi sektor ini tidak berlangsung lama.
“Hasilnya ya tadi kami masih kaji dalam waktu dekat, beberapa industri diberi kemudahan seperti arahan Pak Presiden. Harapannya tahun ini,” ujar Airlangga.
Masalahnya, apabila melihat daya serapnya, insentif royal yang disalurkan pemerintah tak banyak menarik minat penggunanya. Jumlah wajib pajak yang mengajukan permohonan fasilitas PPh Badan atau tax holiday misalnya, turun ke 53 wajib pajak pada 2025 dari 62 pada 2024.
Data ini diungkap melalui Laporan Keuangan Pemerintah Pusat (LKPP) 2025. Kondisi yang sama juga terlihat pada pengajuan tax holiday di Kawasan Ekonomi Khusus (KEK), yang turun dari 43 wajib pajak pada 2024 k3 37 di 2025. Padahal, tax holiday di KEK ditawarkan hingga kurun waktu 20 tahun.
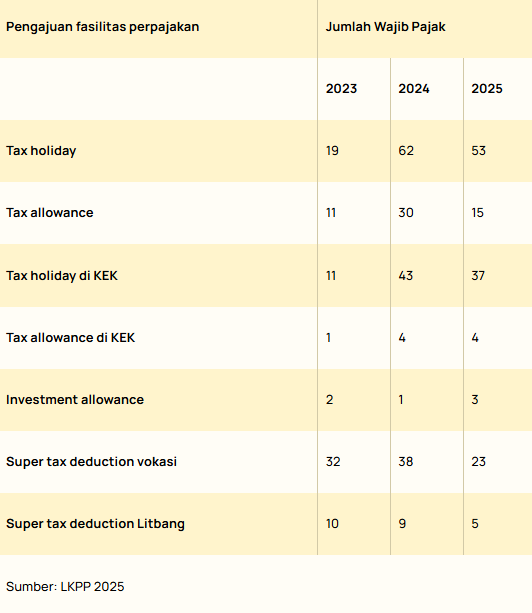
Begitu pula pada tax allowance yang pengajuannya turun dari 30 ke 15 wajib pajak, dan super tax deduction untuk vokasi maupun penelitian dan pengembangan (litbang).
Ekonom Centre for Strategic and International Studies (CSIS) Deni Friawan turut menyoroti soal dampak pemberian tax holiday maupun tax allowance ke penerimaan pajak serta serapannya. Untuk itu, dia pun mendukung langkah pemerintah yang mendorong penataan ulang pemberian insentif perpajakan.
Belajar dari realisasi tahun sebelumnya, Deni mendorong agar evaluasi tidak hanya ditujukan ke dampak insentif terhadap minat investasi, namun juga pengaruhnya ke pembukaan lapangan kerja sekaligus peningkatan produktivitas.
“Kita harus menetapkan tujuan objektif yang lebih luas, bukan sekadar mendatangkan investor doang gitu. Karena biayanya juga besar tax incentive. Itu kan artinya ada foregone earning dari pendapatan penerimaan pajak kita dan itu kan yang membuat misalnya tax ratio kita salah satu faktor yang membuat tax ratio kita rendah,” jelasnya kepada Bisnis.
Dalam kaitannya dengan evaluasi tax holiday, Direktur Eksekutif Institute for Development of Economics and Finance (Indef) Esther Sri Astuti juga menyatakan bahwa pengurangan PPh Badan ini turut memicu kehilangan penerimaan negara. Dia menilai Indonesia turut perlu menyelaraskan kebijakan fiskal nasional dengan komitmen GMT.
Esther tidak menampik bakal ada dampak yang dirasakan yakni berkurangan daya saing Indonesia dalam menarik investasi. Hanya saja, dia menggarisbawahi bahwa penghapusan tax holiday bisa menciptakan persaingan yang lebih adil antara perusahaan multinasional besar dan pengusaha lokal.
Dia juga menyebut terdapat aspek lain yang menjadi perhatian investor di luar insentif pajak, yakni kepastian hukum dan regulasi.
“Iklim usaha Indonesia harus kompetitif seperti kepastian hukum dan regulasi yang jelas tidak berganti tiap tahun, perizinan yang jelas dan sederhana,” terangnya kepada Bisnis.
Sumber : ekonomi.bisnis.com
 WA only
Leave a Reply