Langkah pemerintah untuk menghindari penaikan tarif maupun pemungutan pajak baru untuk mengerek rasio pajak 2027 dinilai sebagai keharusan. Meski target dinilai terlampau tinggi, otoritas pajak wajib memanfaatkan mekanisme yang ada untuk meningkatkan kepatuhan kolaboratif (cooperative compliance).
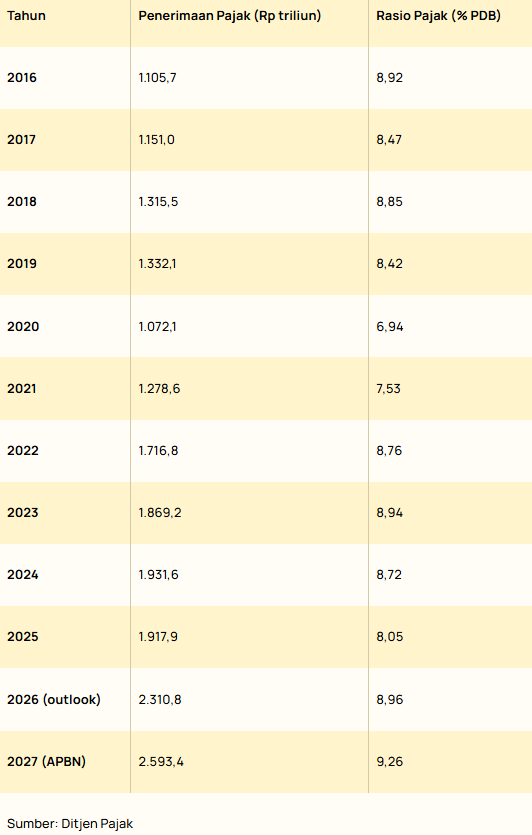
Pada APBN 2027, pemerintah menargetkan penerimaan pajak sebesar Rp2.593,3 triliun. Nilai ini meningkat Rp282,5 triliun atau 12,2% (YoY) dari realisasi penerimaan 2026 yang diproyeksikan sebesar Rp2.310,8 triliun.
Target penerimaan pajak 2027 ini setara dengan 9,26% terhadap PDB. Tax ratio dalam arti sempit, tanpa memasukkan kepabeanan dan cukai atau rasio perpajakan ini, merupakan yang tertinggi sejak terjadi penurunan selama beberapa tahun terakhir.
Apabila dibandingkan dengan 2025 saja, peningkatan rasio pajak yang ditargetkan pemerintah tahun depan cukup signifikan. Sebab, penerimaan pajak tahun lalu tercatat Rp1.917,6 triliun atau setara sekitar 8,05% terhadap PDB (Rp23.821,1 triliun berdasarkan data Badan Pusat Statistik).
Kenaikan rasio pajak sebesar 1% lebih ini setidaknya terakhir dibukukan pada 2022 lalu, ketika terjadi windfall harga komoditas dan penaikan tarif Pajak Pertambahan Nilai (PPN) dari 10% ke 11%.
Tidak hanya itu, apabila mencapai target, Direktorat Jenderal Pajak mencatat bahwa rasio pajak 2027 akan menjadi yang pertama kali di atas 9% terhadap PDB. Selama satu dekade yakni sejak 2016, rasio pajak tak pernah menyentuh angka 9%.
Berdasarkan outlook 2026 saja, penerimaan pajak yang diproyeksikan sebesar Rp2.310,8 triliun atau 98% dari target APBN ini hanya akan setara 8,96% terhadap PDB.
Meski target tinggi setelah satu dekade lebih, berbagai kalangan menilai target 2027 itu bukan hal yang mustahil. Direktur Eksekutif MUC Tax Research Wahyu Nuryanto mengatakan bahwa rasio pajak 9,26% masih bisa tercapai tanpa harus ada kenaikan tarif maupun pengenaan jenis pajak baru.
Hanya saja, Wahyu menyebut hal ini tidak akan terjadi secara alamiah semata-mata karena pertumbuhan ekonomi melainkan juga dibantu oleh peningkatan efektivitas administrasi perpajakan, perluasan basis pajak, serta tingkat kepatuhan yang lebih baik.
Salah satu faktor yang dinilai perlu mendapat perhatian lebih besar adalah penerapan cooperative compliance atau kepatuhan sukarela. Berdasarkan pengalaman berbagai negara, terang Wahyu, peningkatan penerimaan yang berkelanjutan tidak selalu harus berasal dari tarif yang lebih tinggi, tetapi dapat diperoleh melalui hubungan yang lebih konstruktif antara otoritas pajak dan wajib pajak.
Kuncinya, peningkatan kepatuhan sukarela hingga penguatan basis penerimaan bisa terwujud ketika wajib pajak memperoleh kepastian yang lebih baik, serta dibarengi oleh transparansi yang meningkat, dan sengketa yang dapat diminimalkan.
“Karena itu, bila pemerintah ingin mencapai tax ratio 9,26% tanpa menambah beban pajak baru, fokus kebijakan sebaiknya bukan hanya pada pengawasan dan penegakan hukum, tetapi juga pada upaya membangun kepercayaan, meningkatkan kualitas layanan, memperkuat pemanfaatan data, dan mengembangkan kerangka cooperative compliance,” terangnya kepada Bisnis, dikutip pada Kamis (8/10/2026).
Dengan pendekatan tersebut, lanjut Wahyu, kenaikan penerimaan dapat diperoleh dari aktivitas ekonomi yang memang sudah ada, tetapi selama ini belum sepenuhnya tercakup atau belum mencapai tingkat kepatuhan yang optimal.
Di sisi lain, bagi Direktur Eksekutif Pratama-Kreston Tax Research Institute Prianto Budi Saptono, upaya mengejar target penerimaan dan rasio pajak tanpa penaikan tarif maupun pungutan baru lebih merupakan suatu optimisme yang harus dimiliki fiskus.
Prianto memandang hal ini dapat dilakukan melalui optimalisasi sistem administrasi dan penegakan kepatuhan berbasis data.
Beberapa strategi yang dapat ditempuh yakni optimalisasi Coretax untuk salah satunya mempersempit celah penghindaran pajak, peningkatan tax buoyancy, serta peningkatan pengawasan kepatuhan pajak berbasis risiko (Compliance Risk Management/CRM).
Khusus untuk CRM, Prianto menyebut hal ini harus difokuskan kepada wajib pajak grup, kasus under-invoicing, manipulasi transfer pricing pada transaksi afiliasi, serta pengawasan ketat terhadap wajib pajak orang pribadi prominen (High Wealth Individuals).
Cara lain yang juga dinilai Prianto penting adalah memperluas basis pajak dengan menggali potensi penerimaan dari sektor-sektor yang belum dimanfaatkan secara maksimal seperti shadow economy. Caranya adalah dengan memanfaatkan data pihak ketiga dan memadankan NIK sebagai NPWP.
Berdasarkan prospeknya, Prianto menilai perlu ada pertumbuhan organik dari konsumsi serta korporasi. Dengan begitu, setoran PPN dan PPh juga bisa otomatis meningkat.
“Selama iklim investasi, konsumsi rumah tangga, dan laba perusahaan mencatatkan kinerja positif, penerimaan PPN dan PPh akan tumbuh secara otomatis seiring perputaran uang riil di masyarakat,” tuturnya kepada Bisnis.
Untuk itu, pengajar di Universitas Indonesia (UI) ini menekankan bahwa prospek penerimaan pajak tahun depan juga sangat bergantung terhadap tercapainya asumsi makroekonomi.
Contohnya, apabila laju pertumbuhan ekonomi melambat atau harga komoditas global turun, target rasio 9,26% akan sangat sulit dicapai hanya melalui faktor-faktor alamiah.
“Kondisi demikian dapat menempatkan pemerintah dalam dilema. Di satu sisi, pemerintah menaati arahan DPR untuk mengandalkan penerimaan organik. Di sisi lain, pemerintah terpaksa mencari alternatif pengenaan pajak baru demi mengamankan APBN 2027,” ujarnya.
Target Terlampau Tinggi
Sementara itu, Kepala Riset Perpajakan Center for Indonesia Taxation Analysis (CITA) Fajry Akbar memandang sejatinya target penerimaan pajak pada 2027 terlalu tinggi.
Fajry mencatat pada 2025 saja, rasio pajak secara alami justru lebih rendah dari data yang ada yakni hanya 7,78% sampai 7,33% terhadap PDB. Dia juga menyinggung target yang terlampau tinggi antara penerimaan tahun depan dibandingkan dengan 2026 meski dengan asumsi target tercapai.
Untuk diketahui, otoritas pajak tetap harus mengumpulkan penerimaan pajak tahun depan sebesar Rp235,6 triliun lebih tinggi dari target APBN 2026.
“Kalaupun target penerimaan pajak tahun 2026 mencapai target. maka masih butuh tambahan penerimaan sebesar Rp235 triliun serta risiko pengurangan penerimaan akibat restitusi yang terhambat pada tahun 2026,” jelasnya kepada Bisnis.
Fajry juga mengingatkan bahwa perekonomian tahun depan masih penuh ketidakpastian baik dari sisi geopolitik dan kebijakan internasional.
“Artinya, kalau bertumpu pada pertumbuhan alamiah, melalui pertumbuhan kegiatan ekonomi, saya menilai hal itu amat sulit dicapai,” pungkasnya.
Sebelumnya, Direktur Jenderal Pajak Bimo Wijayanto memaparkan abhwa peningkatan rasio pajak 2027 didukung dengan penguatan administrasi perpajakan, perluasan basis pajak, serta implementasi Coretax yang semakin optimal.
Hanya saja, Bimo mengakui setidaknya ada empat tantangan yang harus diantisipasi pihaknya. Pertama, pergeseran model bisnis konvensional yang semakin digital termasuk shadow economy yang kian terdigitalisasi.
Oleh sebab itu, Bimo pun sejak tahun ini menerapkan dua kebijakan pajak baru untuk mengoptimalkan penerimaan dari sektor ekonomi digital. Implementasi pemungutan Pajak Penghasilan (PPh) pedagang toko online melalui empat marketplace yaitu Tokopedia, Shopee, Lazada dan Blibli telah dimulai sejak 1 Oktober 2026 atau lebih dini dari rencana awal 1 November.
Kemudian, pemerintah juga sudah mulai memungut Pajak Pertambahan Nilai (PPN) atas transaksi digital barang atau jasa luar negeri melalui mekanisme Sistem Pemungutan Pajak Transaksi Digital Luar Negeri (SPP-TDLN).
Sistem baru itu diselenggarakan oleh anak usaha BUMN PT Jalin Pembayaran Nusantara, dan menggaet himbara dan teknologi finansial LinkAja.
“Ini cukup berkembang besar dan juga ada konsekuensi informalitas yang tinggi dari perkembangan model bisnis konvensional menjadi digital, kalau belum kami bisa tangkap di dalam basis pajak dan juga di dalam sistem perpajakan nasional. Tentu kami akan selalu menurunkan kebijakan-kebijakan untuk kemudian memperluas area kami untuk men-capture pergeseran ke bisnis digital,” ujarnya kepada wartawan pekan lalu, Kamis (1/10/2026).
Tantangan kedua yakni fragmentasi data terkait dengan perpajakan. Bimo menyebut otoritas pajak masih harus mendorong integrasi data dengan kementerian/lembaga, asosiasi serta pihak lain hingga ke luar pemerintah pusat maupun daerah.
Singkatnya, DJP mengupayakan agar ke depan penerbitan perizinan tertentu oleh stakeholders lain turut menerapkan clearance dari sisi kepatuhan maupun kewajiban perpajakan.
Ketiga, efektivitas kesinambungan reformasi perpajakan dan modernisasi mesin administrasi perpajakan agar lebih efisien dan technology-based.
Keempat, persepsi masyaarkat terhadap penggunaan dana-dana yang berasal dari setoran pajak masyarakat.
“Jadi kebermanfaatan perpajakan dan peran perpajakan terhadap pembangunan ini dirasakan masih rendah.
Kesadaran masyarakat untuk memahami bahwa hampir semua inisiatif program prioritas pembangunan nasional hampir semuanya 75% didanai oleh penerimaan pajak,” pungkasnya.
Sumber : ekonomi.bisnis.com
 WA only
Leave a Reply